Domain matratzen-koeln.de kaufen?
Wir ziehen mit dem Projekt
matratzen-koeln.de um.
Sind Sie am Kauf der Domain
matratzen-koeln.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain matratzen-koeln.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
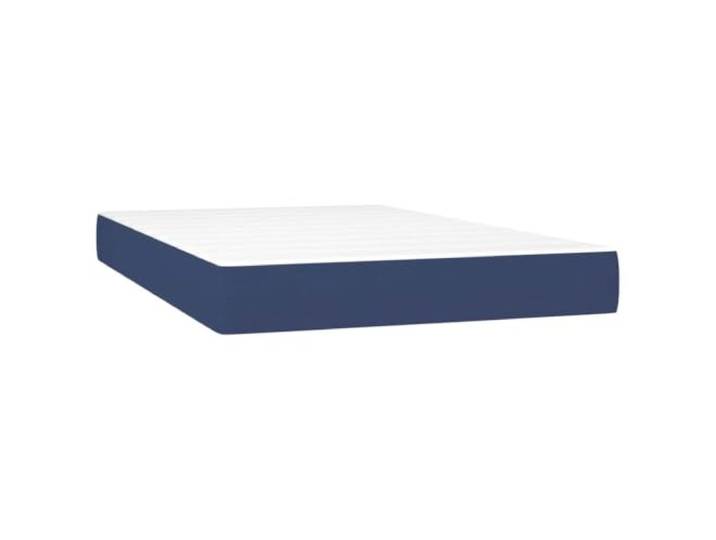
Matratze mit Taschenfederkern, Blau, 120 x 200 x 20 cm, mittlerer Härtegrad Mittlere Härte, Rückenstütze, Atmungsaktivität, optimaler Komfort, VakuumverpackungMatratze mit Taschenfederkern, Blau, 120 x 200 x 20 cm, mittlerer Härtegrad Mittlere Härte, Rückenstütze, Atmungsaktivität, optimaler Komfort, Vakuumverpackung. Diese Taschenfederkernmatratze bietet eine effektive Geräusch- und Stoßdämpfung bei nächtlichen Bewegungen, dank des individuellen Designs jeder Federung, die sich unabhängig an die Konturen des Körpers anpasst. Der integrierte Schaumstoff erkennt den Druck des Körpers und bietet gezielte Unterstützung, was dazu beiträgt, die angesammelte Muskelermüdung während des Tages zu reduzieren und eine bessere Durchblutung zu fördern. Die Oberfläche aus Textilgewebe hat ein stromlinienförmiges Aussehen und gewährleistet gleichzeitig eine optimale Atmungsaktivität, die eine natürliche Ableitung der Körperwärme für eine kühle und trockene Schlafumgebung ermöglicht. Die mittlere Härte bietet erhöhte Stabilität ohne Kompromisse beim Komfort, besonders geeignet für Rücken- oder Bauchschläfer, die zusätzliche Unterstützung benötigen. Die langlebige Konstruktion kombiniert hochwertige Taschenfedern und einen widerstandsfähigen Schaumstoff, der eine bemerkenswerte Langlebigkeit der Matratze gewährleistet und gleichzeitig ihre stützenden Eigenschaften im Laufe der Zeit beibehält. Farbe:Blau229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
INF Knochenleitung Bluetooth 5.4 Musikbox Schlaf Lautsprecher - Entspannung und Komfort BlauDie Knochenleitung Bluetooth 5.4 Musikbox ist ein Schlaf Lautsprecher mit Timer, der Ihnen hilft, schnell einzuschlafen. Mit 10 beruhigenden Klängen, TF-Kartenunterstützung und langer Akkulaufzeit ist sie ideal für zu Hause und unterwegs. Verbessert den Schlaf: Diese Knochenleitung Musikbox ist ideal für alle, die Schwierigkeiten haben, einzuschlafen. Sie bietet 10 verschiedene entspannende Klänge und Weißes Rauschen, die helfen, negative Emotionen zu reduzieren und einen ruhigen Schlaf zu fördern. Die sanfte Übertragung von Musik durch Vibrationen direkt an Ohr und Gehirn ermöglicht ein ungestörtes Musikerlebnis, ohne die Ohren zu belasten. Vermeiden Sie Medikamente und deren Nebenwirkungen und genießen Sie eine natürliche Einschlafhilfe. Perfekt für den Einsatz zu Hause oder auf Reisen, um eine erholsame Nachtruhe zu gewährleisten. Diskret und komfortabel: Genießen Sie Ihre Lieblingsmusik oder entspannende Klänge, ohne andere zu stören. Die Knochenleitungstechnologie ermöglicht es Ihnen, Musik diskret zu hören, ohne Kopfhörer zu benötigen. Dies ist besonders nützlich in Umgebungen, in denen Sie andere nicht stören möchten, wie z.B. im Büro, in der Bibliothek oder im Bett. Das leichte und kompakte Design macht die Musikbox ideal für Reisen und den täglichen Gebrauch. Sie passt problemlos in jede Tasche und ist somit immer griffbereit, wenn Sie eine Auszeit benötigen. Vielseitige Anwendung: Diese Knochenleitung Musikbox ist nicht nur ein Schlafhelfer, sondern auch ein vielseitiges Audiogerät. Sie unterstützt den TF-Kartenmodus, sodass Sie Ihre eigene Musikbibliothek ohne Verbindung zu einem Smartphone abspielen können. Nutzen Sie sie beim Yoga, Meditieren oder einfach nur zum Entspannen nach einem langen Tag. Die verschiedenen Klangszenarien helfen Ihnen, sich zu beruhigen und Stress abzubauen. Die lange Akkulaufzeit von bis zu 8 Stunden sorgt dafür, dass Sie Ihre Musik und Entspannungssounds den ganzen Tag oder die ganze Nacht genießen können. Spezifikationen: Farbe: Blau Größe: 15.5cm x 3.6cm x 1.2cm Material: ABS + elektronische Komponenten Frequenzbereich: 60Hz-15KHz Stromversorgung: USB Batterie: 300mAh Ladezeit: ca. 2h Akkulaufzeit: ca. 8h Standby-Zeit: ca. 10 Tage Nenneingang: 5V/300mA Arbeitsspannung: 3.7/4.2V Das Paket beinhaltet: Musikbox x1 Datenkabel x1 Bedienungsanleitung x132,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Matratze mit Taschenfederkern, Blau, 120 x 200 x 20 cm, mittlerer Härtegrad Mittlere Härte, Rückenstütze, Atmungsaktivität, optimaler Komfort, VakuumverpackungMatratze mit Taschenfederkern, Blau, 120 x 200 x 20 cm, mittlerer Härtegrad Mittlere Härte, Rückenstütze, Atmungsaktivität, optimaler Komfort, Vakuumverpackung. Diese Taschenfederkernmatratze bietet eine effektive Geräusch- und Stoßdämpfung bei nächtlichen Bewegungen, dank des individuellen Designs jeder Federung, die sich unabhängig an die Konturen des Körpers anpasst. Der integrierte Schaumstoff erkennt den Druck des Körpers und bietet gezielte Unterstützung, was dazu beiträgt, die angesammelte Muskelermüdung während des Tages zu reduzieren und eine bessere Durchblutung zu fördern. Die Oberfläche aus Textilgewebe hat ein stromlinienförmiges Aussehen und gewährleistet gleichzeitig eine optimale Atmungsaktivität, die eine natürliche Ableitung der Körperwärme für eine kühle und trockene Schlafumgebung ermöglicht. Die mittlere Härte bietet erhöhte Stabilität ohne Kompromisse beim Komfort, besonders geeignet für Rücken- oder Bauchschläfer, die zusätzliche Unterstützung benötigen. Die langlebige Konstruktion kombiniert hochwertige Taschenfedern und einen widerstandsfähigen Schaumstoff, der eine bemerkenswerte Langlebigkeit der Matratze gewährleistet und gleichzeitig ihre stützenden Eigenschaften im Laufe der Zeit beibehält. Farbe:Blau229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
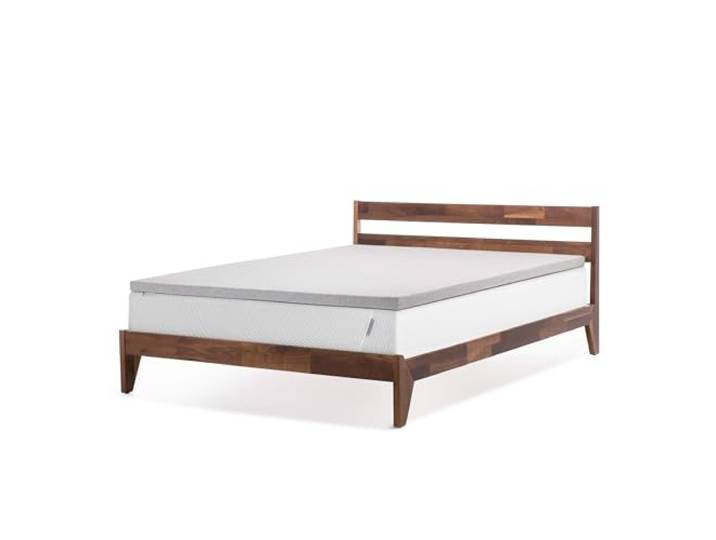
Tuft & Needle Matratzenauflage, verbesserte Rückenstütze, hypoallergene Alternative zu Memory-Schaumstoff-Bettauflage für bessere Atmungsaktivität für kühleren Schlaf, 3 Jahre Garantie Twin XLTuft & Needle Matratzenauflage, verbesserte Rückenstütze, hypoallergene Alternative zu Memory-Schaumstoff-Bettauflage für bessere Atmungsaktivität für kühleren Schlaf, 3 Jahre Garantie Twin XL. Gemütlicher Bezug: Fühlen Sie sich ähnlich wie unsere Matratze, unser Luxus-Bezug schützt Ihre Laken vor Falten und hat einen rutschfesten Untergrund. Reaktionsfähiger Schaumstoff: weich ohne das Waschbecken, unser reaktionsschneller Schaumstoff hält Sie an der Oberfläche, damit Sie die ganze Nacht kühl schlafen können. Vielseitig: Wir haben diese Auflage hergestellt, um kompatibel mit den meisten Matratzen da draußen zu sein, nicht nur mit Ihrer Tuft & Nadel. Lindert Druck: Bemerkenswert bequem, diese Auflage ist ideal für diejenigen, die Druckstellen wie Hüften und Schultern lindern möchten. Probieren Sie es risikofrei: Mit unserer 3-Jahres-Garantie können Sie den Topper für 100 Nächte ausprobieren und wenn etwas nicht perfekt ist, einfach zurückkehren für eine volle Rückerstattung garantiert. Farbe:Grau249,78 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.